Visualizzazione post con etichetta Il sistema bancario. Mostra tutti i post

giovedì 25 aprile 2024

Banca Intesa fa il regalone ai deputati: adesso paga interessi del 5,6 per cento


da: https://www.ilfattoquotidiano.it/ - di Giuseppe Papotto

La dura vita del parlamentare - Privilegi. Avere liquidità sul conto della filiale di Montecitorio diventa molto più redditizio di qualsiasi investimento

Ci sono regali che non si possono descrivere. Quello fatto da Banca Intesa ai deputati della Repubblica non lo si riceve nemmeno a Natale. Un tasso di interesse del 5,6250% sulla liquidità detenuta sul conto corrente aperto presso la filiale della banca interna alla Camera dei deputati. Non sappiamo se tale vantaggio esista anche al Senato, ma immaginiamo che i senatori, in caso contrario, reclameranno i propri diritti.

Un tasso di interesse così remunerativo spazza via qualsiasi investimento alternativo in titoli di Stato, obbligazioni, certificati di credito e, visto che il mercato sta iniziando a girare al contrario, anche in azioni. Secondo un recente rapporto della Fabi, la Federazione autonoma dei bancari italiani, la media dei tassi attivi per un conto corrente in Italia è dello 0,20%. Quello che offre la filiale di Banca Intesa della Camera dei deputati è 28 volte superiore.

Il privilegio, tipico da vecchia “casta” è il frutto di “Condizioni economiche agevolate” prevista nella “Convenzione Camera dei deputati”. La convenzione prevede che ai correntisti venga corrisposto un “tasso creditore annuo nominale” pari al tasso Euribor a un mese, fissato come valore di riferimento al 3,8550, maggiorato dell’1,77%. Questo determina la cifra astronomica del 5,60% (lordo).

mercoledì 20 marzo 2024

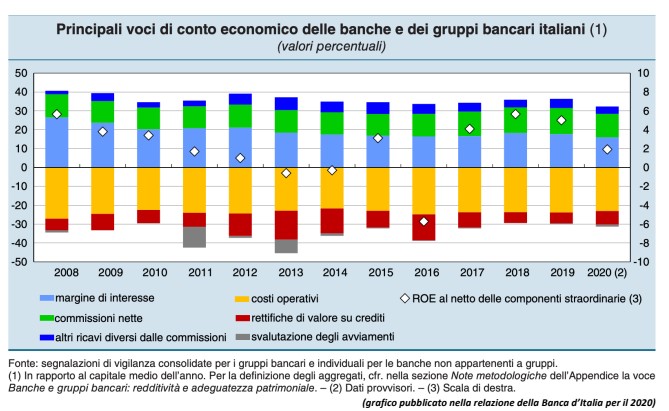
Banche: 28 miliardi di utili. Chi si spartisce il malloppo e il peso sulle famiglie


da: https://www.corriere.it/dataroom-milena-gabanelli/

I numeri arrivano dai comunicati delle principali banche italiane quotate: Intesa Sanpaolo, Unicredit, Banco Bpm, Bper, Mps, Mediobanca, Popolare di Sondrio e Credem hanno registrato nel corso del 2023 utili per 23 mld che salgono a circa 28 mld se si aggiungono i 1,85 mld di Iccrea e i 0,55 mld di Cassa Centrale Banca, i 1,3 mld della controllata bancaria italiana del Crédit Agricole e i 0,93 mld della Bnl, controllata bancaria italiana del gruppo Paribas. Un boom di utili con un valore ben superiore (+ 87%) al già significativo risultato di 15 mld conseguito nel 2022. Visto l’impatto che questo settore ha sulla vita di tantissimi privati e imprese, con l’aiuto di Arturo Capasso (professore di Corporate Finance alla Luiss) e dell’ex dirigente bancario Francesco Tuccari, proviamo a capire come si è formato questo enorme profitto e chi sono i reali beneficiari.

Dove guadagnano le banche

Le banche guadagnano principalmente attraverso tre diverse attività. La prima è quella di intermediazione di denaro: riconoscono un interesse fisso a chi deposita soldi (interessi passivi) e fanno pagare a chi chiede prestiti un tasso base di riferimento (l’Euribor per i finanziamenti a tasso variabile e l’Irs per quelli a tasso fisso) a cui aggiungono un «sovraprezzo» che varia in misura direttamente proporzionale alla «rischiosità» dei soggetti finanziati (questi si chiamano interessi attivi). La differenza fra gli uni e gli altri è il «margine d’interesse». La seconda attività riguarda le commissioni che incassano ogni qualvolta effettuano per conto del cliente il pagamento di una utenza, l’incasso di un assegno, dispongono un bonifico, spediscono l’estratto conto, sul prelievo di contante col bancomat, sulla gestione del conto corrente e sulla vendita dei prodotti finanziari (sui quali si fanno pagare i costi più alti d’Europa approfittando dell’ignoranza dei clienti). La terza attività sono

giovedì 28 settembre 2023

I risparmi degli italiani (se ancora ci riescono): la patrimoniale eterna…


C’è chi non arriva a fine mese, manco alla prima settimana. C’è chi non ha mai avuto problemi economici, manco al tempo del Covid. C’è chi non paga le tasse e vede incrementare il suo reddito.

C’è chi riesce – nonostante l’inflazione, l’aumento costante dei prezzi -  a investire qualche risparmio. Oggetto da sempre di imposte. Imposta prevista anche sul deposito titoli.

Diversamente dall’imposta sul conto corrente, stabilita in misura fissa: 34,20 euro annui se la giacenza media annua supera i 5.000 euro, l’imposta sul deposito titoli è lo 0,20 (2 per mille) sul controvalore totale dei prodotti finanziari in possesso alla fine del periodo di rendicontazione (o chiusura del rapporto).

Quindi, è applicata indipendentemente dall’andamento positivo (plusvalenza) o negativo (minusvalenza) degli investimenti.

Si chiama imposta di bollo. L’ha introdotta il governo Monti e l’hanno mantenuta tutti i governi

giovedì 1 giugno 2023

Il sistema bancario italiano: Le mire espansionistiche di Fabrizio Palenzona


Chi ha rifiutato di prendersi Mps non ha fatto una bella fine. In senso manageriale. Cioè quello che si credeva un numero uno e non lo è mai stato: Victor Massiah. Ergo: BPM farebbe bene a prendere Mps…altrimenti…se non finirà in pancia a Unicredit finirà in quella francese. Il Credit Agricole.  


Le mire espansionistiche di Fabrizio Palenzona nel risiko bancario

da: https://www.tag43.it/ - di Sebastiano Venier  


Una marcia quasi inarrestabile. Dove vuol arrivare Fabrizio Palenzona? Il neopresidente della Fondazione Crt sarà alla guida anche della Consulta delle Fondazioni di origine bancaria del Piemonte e della Liguria. L’elezione è avvenuta nei giorni scorsi all’unanimità dall’assemblea dei soci che riunisce: la Fondazione Compagnia di San Paolo, le Fondazioni Cr Torino, Cuneo, Alessandria, Asti, Biella, Fossano, Saluzzo, Savigliano, Tortona, Vercelli per il Piemonte; le Fondazioni Carige, Carispezia e Agostino De Mari-Savona per la Liguria. «Uniamo le forze, perché abbiamo tutti lo stesso obiettivo e lo stesso dovere di offrire il miglior servizio ai territori, valorizzando le risorse che derivano dalla fatica, dal lavoro e dai risparmi delle comunità che ci hanno preceduto», ha detto il presidente Palenzona, ringraziando i colleghi presidenti delle Fondazioni piemontesi e liguri. «Un tema che ci unisce», ha proseguito Palenzona, «è certamente il disagio giovanile, la povertà educativa e di prospettiva di molti bambini e ragazzi in età scolastica e delle loro famiglie: abbiamo l’esigenza di dare risposte immediate alle disuguaglianze per riattivare l’ascensore sociale e offrire opportunità a chi non ne ha». Parole sagge.

Il camionista di Tortona sta esercitando tutta la sua influenza

domenica 26 marzo 2023

Stefano Feltri: Possiamo permetterci questo sistema bancario?


da: Domani

Nel 2022 il premio Nobel per l’economia è andato a esperti di un problema che pareva risolto da tempo: le crisi bancarie. Douglas Diamond e Philip Dyvbig, negli anni Ottanta, hanno spiegato a cosa servono le banche e perché hanno una utilità sociale. Ben Bernanke da accademico ha dimostrato perché durante la Grande depressione era stato un errore abbandonare le banche al fallimento poi, da presidente della Federal reserve, ha messo in pratica le sue analisi e ha tenuto insieme il sistema finanziario dopo la crisi del 2008.

In questi giorni confusi, quel premio Nobel sembra preveggente o iettatorio. Diamond e Dyvbig hanno dimostrato che le banche servono perché consentono di diversificare il rischio e controllano il debitore in modo efficace. I depositanti mettono sul conto i loro soldi, ritirabili in qualunque momento, la banca li presta a lungo termine a imprenditori o famiglie, lucra sul differenziale dei tassi (più alti a lungo, più bassi a breve) e controlla in modo efficace l’uso delle risorse, cosa che milioni di depositanti non potrebbero fare.

martedì 7 giugno 2022

Il sistema bancario italiano: Intesa Sanpaolo, Unicredit, Bnl, Mps e non solo. Tutte le pressioni commerciali


In Italia, tra gli organismi istituzionali che non servono a una beata minchia, svettano: la Consob e le commisioni parlamentari d’inchiesta sul sistema bancario.

Con ciè, se volete leggere questo articolo di Starmag…


da: https://www.startmag.it/ - di Emanuela Rossi

Che cosa è emerso dall’audizione del segretario generale della Fabi, Lando Maria Sileoni, in Parlamento. È un tema sempre attuale che coinvolge molti lavoratori del credito e su cui i sindacati si battono da anni. Le pressioni commerciali sono ora anche all’attenzione della commissione bicamerale d’inchiesta sul sistema bancario e finanziario che nei giorni scorsi ha audito varie organizzazioni sindacali di settore fra cui Fabi, First Cisl e Uilca.

PERCHE’ VIENE DISATTESO L’ACCORDO DEL 2017 TRA ABI E SINDACATI

Il primo ad essere ascoltato è stato Lando Maria Sileoni, segretario generale della Fabi, il quale ha ricordato che nel 2017, per la prima volta, Abi e sindacati hanno sottoscritto un accordo sulle indebite pressioni commerciali. “I risultati stentano ad arrivare e la ragione principale è una – ha detto ai parlamentari -: la maggior parte degli accordi sottoscritti all’interno dei gruppi, per migliorare e adattare l’accordo nazionale alle singole realtà aziendali, è stata più volte disattesa dalle stesse banche, dalle stesse aziende che, in taluni casi, hanno rifiutato di garantire l’anonimato alle segnalazioni dei loro dipendenti”.

lunedì 14 febbraio 2022

Bancomat, le commissioni per prelevare cambieranno: chi rischia di pagare di più


da: Corriere della Sera – di Fausta Chiesa

Mancano meno di due mesi. Entro il 29 aprile l’Antitrust deciderà se accogliere la proposta, nel frattempo riformulata, che Bancomat spa (la società di proprietà dei principali istituti di credito che gestisce i circuiti Bancomat e Pagobancomat) ha presentato e che riguarda un nuovo sistema di commissioni da applicare a chi preleva denaro contante presso gli sportelli Atm di banche di cui non si è clienti. Per capire di quante operazioni parliamo, sono circa 150 milioni l’anno su un totale di 500 milioni di prelievi complessivi. La proposta, in estrema sintesi, prevede di far pagare a tutti per queste operazioni di prelievo dove non si è clienti una commissione fino a 1,5 euro massimi. Il nuovo modello prevede altri cambiamenti, ma questa novità che è la più rilevante non piace alle associazioni dei consumatori. Come funzionano oggi le commissioni sui prelievi agli sportelli automatici? E che c’sè altro potrebbe cambiare?

Prelievo allo sportello automatico, come funziona oggi

Oggi il consumatore che preleva presso uno sportello automatico di una banca diversa dalla sua paga una commissione alla banca di cui è cliente soltanto se previsto dal contratto (allo sportello appare una scritta che dice: «All’operazione potrà essere applicata una commissione se previsto dalla sua banca»). L’ammontare della commissione è regolato dal contratto ed è noto al cliente, spesso la spesa è fissa e non proporzionale alla somma ritirata. In base al tipo di contratto, il cliente può avere a disposizione un certo numero di

lunedì 6 dicembre 2021

Anche le banche possono essere truffate...


da: https://www.corriere.it/ - di Luigi Ferrarella

Sei banche derubate per 10 milioni di euro: «artisti della truffa» con i biglietti da visita (falsi) Polaroid

Bper, Banca Popolare di Sondrio, Bpm, Credito Valtellinese, Credito Emiliano e Banca Intesa Sanpaolo raggirate da sei persone con il trucco dei finanziamenti sulla base di fatture a sconto. La banda si presentava con biglietti da visita contraffatti del marchio Polaroid

Truffare una manciata di euro a sprovvedute vittime, con il trucco dei finanziamenti chiesti sulla base delle fatture a sconto ma in realtà emesse per operazioni inesistenti, è attività non certo ignota a chi vive di espedienti, ma per truffare con questo meccanismo addirittura 10 milioni di euro a sei grosse banche nel giro di pochi mesi bisogna essere «artisti» della truffa. E a loro modo lo sono stati nel 2016 i sei indagati — tre italosvizzeri, due padovani e un romano — per i quali ora la Procura di Milano chiede il rinvio a giudizio per l’ipotesi di reato di associazione a delinquere finalizzata appunto a una serie di truffe che complessivamente hanno lucrato 10 milioni di euro a spese della Bper, della Banca Popolare di Sondrio, della Bpm, del Credito Valtellinese, del Credito Emiliano e di Banca Intesa Sanpaolo.

I finanziamenti

Gli ingegnosi truffatori sono cioè accusati di aver raggirato gli istituti di credito nel riuscire a

martedì 19 ottobre 2021

Il sistema bancario italiano: Meglio lasciare i soldi fermi sul conto piuttosto che farsi imbrogliare


da: https://www.ilfattoquotidiano.it/ - di Beppe Scienza

Banche, sedicenti consulenti finanziari e giornalisti economici al seguito non danno tregua: non bisogna lasciare risparmi fermi sul conto. Così il presidente di Assogestioni recentemente ha tuonato: “I soldi fermi sul conto in banca fanno male al Paese e agli italiani”. Tutto falso. La verità è che i circa 1.100 miliardi parcheggiati in banca dai risparmiatori fanno gola a chi vuole arricchirsi a loro spese. Riuscissero a dirottarne anche solo un terzo nel risparmio gestito, potrebbero sottrargli (legalmente) qualcosa come dieci miliardi di euro l’anno, da spartirsi poi fra banche, venditori porta a porta e gestori.

Chi come me non si affretta a reinvestire titoli scaduti o altra liquidità viene bollato da ignorante privo di educazione finanziaria o, meglio, di financial literacy. Bisogna quindi inculcargliela, cioè educarlo a bere qualunque intruglio gli propinino sportellisti e venditori a domicilio: fondi comuni opachi e costosissimi, fondi pensione e polizze trappola, certificati rischiosi e compagnia brutta.

Tenere liquidità è un comportamento prudente per averla sempre disponibile e soprattutto per evitare di subire salassi per provvigioni, commissioni e cosiddetti caricamenti, che i risparmiatori per giunta neppure vedono.

Per spaventarli, circolano poi sulla stampa e in Rete discorsi manipolatori. Qualcuno

mercoledì 22 settembre 2021

La battaglia di Generali rivela una strana idea di indipendenza


da: Domani – di Salvatore Bragantini

La serie tv “via Filodrammatici Milano” è sugli schermi domestici da decenni. L’audience cala e chi legge perdonerà l’autore se, a oltre 35 anni dai suoi primi commenti su Mediobanca e zone limitrofe, traspaiono segni di sazietà. Ai tempi l’attuale amministratore delegato, Alberto Nagel, era una matricola; eppur bisogna. Della “galassia del nord”, su cui Eugenio Scalfari e Giuseppe Turani scrissero Razza padrona, a parte alcune vestigia rilevanti per gli archeologi, resta solo assicurazioni Generali.

Qui Mediobanca, forte del proprio 13 per cento, da tempo immemorabile controlla consiglio di amministrazione (cda) e gestione; ogni volta che il vertice di Generali alzava troppo la testa, Mediobanca gliela mozzava senza riguardi. Perciò la compagnia ha visto violenti cambi al vertice, presidenti cacciati con disdoro di opaca motivazione e riammessi poi con onori di altrettanto opaca origine.

Chi comanda su Generali

In questi decenni sul nostro mercato finanziario sono arrivate norme moderne, spesso all’avanguardia, ed è stato approvato, dall’apposito comitato di Borsa italiana, un Codice di autoregolamentazione delle quotate con diverse prescrizioni rilevanti.

Permane però il grumo di potere di Mediobanca, che anzi si aggroviglia sempre più; lo vediamo nelle manovre intorno alle liste per il prossimo cda di Generali. Come accade

giovedì 9 settembre 2021

Anche le Banche vanno in paradiso....(fiscale)


da: https://www.tag43.it - di Barbara Massaro

Secondo un report dell’Osservatorio fiscale Ue, ogni anno i 36 maggiori istituti europei depositano 20 miliardi di euro in Paesi con una tassazione agevolata.

Anche le banche vanno in Paradiso, o meglio nei paradisi. Un report dell’Osservatorio fiscale Ue, l’organismo comunitario indipendente che si occupa delle questioni legate alla tassazione nell’Unione europea, ha analizzato l’attività dei 36 principali istituti bancari europei dal 2014 al 2020. Bene, ogni anno – come riporta il Guardian – depositerebbero nei cosiddetti paradisi fiscali 20 miliardi di euro, pari al 14 per cento dei loro profitti.

Cosa dice il Report dell’Osservatorio fiscale europeo

Secondo l’analisi In base al tax rate effettivo sui profitti bancari e al valore di questi ultimi per ciascun dipendente sono stati individuati una serie di Paesi – esattamente 17, dalle Bahamas a Panama, passando per British Virgin Islands, Isole Cayman, Guernsey, Gibilterra, Hong Kong, Irlanda, Isola di Man, Jersey, Kuwait, Lussemburgo, Macao, Malta, Mauritius, Panama e Qatar – dove è particolarmente favorevole depositare i profitti. Dati alla mano, lo studio ha dimostrato che un quarto degli utili delle più importanti banche europee è sottoposto a un’aliquota fiscale che è al di sotto del 15 per cento. Tra i casi presi a campione ci sono istituti come Hsbc, Deutsche Bank e SocGen, ma anche Barclays, Intesa Sanpaolo e Mps.

lunedì 16 agosto 2021

Alessandro Di Battista: Hanno ucciso Mps ma i funerali li paghiamo noi


da: https://www.tpi.it/

«Mi vergogno a chiedertelo, ma per il nostro torneo a Orbetello è importante perché noi siamo ormai sull’osso, che rimanga immutata la cifra della sponsorizzazione». Queste parole le pronunciò Giuliano Amato – attuale vicepresidente della Corte Costituzionale – al telefono con Giuseppe Mussari, all’epoca Presidente del Monte dei Paschi di Siena. Amato, ex-presidente del Consiglio nonché più volte ministro che alza il telefono per chiedere qualche migliaia di euro in più per il torneo di tennis di Orbetello. A parte lo squallore, questo episodio, seppur economicamente marginale, mostra l’uso che la peggiore classe politica europea abbia fatto di una delle più antiche banche al mondo.

Il Monte dei Paschi venne fondato nel 1472. A Firenze era stata completata la cupola del Brunelleschi mentre quella di San Pietro non esisteva ancora. Così come non esisteva il Cremlino. Maometto II aveva appena conquistato Costantinopoli quando l’istituto che all’epoca si chiamava Monte Pio, iniziò a sostenere il territorio senese, gli artigiani che sarebbero diventati imprenditori, i piccoli commercianti, gli agricoltori e le classe più umile della città. Il Monte dei Paschi è sopravvissuto per secoli. Ha resistito a sconvolgimenti storici, a cambi di governi, a lotte intestine e a conflitti mondiali. Poi è arrivato il PD. Negli ultimi 50 anni la banca di Siena è stata spremuta, sfruttata, gestita in modo criminale, utilizzata come bancomat per politici in carriera o vecchi trombati. Coloro che hanno fatto finta di volerla salvare l’hanno affossata ancor di più. Coloro che dicevano di amarla non hanno fatto altro che accoltellarla e decine di responsabili del collasso oggi ancora osano parlare di quel che andrebbe fatto.

"Bankitalia è al vostro fianco". Perchè Draghi ha a cuore Mps


da: Il Fatto Quotidiano – di Carlo di Foggia

Nei disastri bancari è difficile trovare chi è senza peccato, si sa, ma almeno qualcuno dovrà spiegare cos’è successo. Palazzo Chigi fa filtrare che i partiti non devono ostacolare l’imminente spezzatino del Montepaschi e annessa cessione della polpa a Unicredit a carico dello Stato. Sui giornali retroscena identici narrano di un Draghi deciso a “tirare dritto” e a “mettere in sicurezza il sistema del credito”. Il premier, pare, considera Mps il tema più sensibile tra quelli che ha sul tavolo. Ecco perché.

Il disastro Mps ha un’origine. Nel 2007 il presidente Giuseppe Mussari – dalemiano, poi tremontiano, ma soprattutto caro alla massoneria senese, padrona della banca – decide di strapagare Antonveneta. Il 17 marzo 2008 il governatore di Bankitalia Mario Draghi autorizza l’operazione: “Non risulta in contrasto col principio della sana e prudente gestione”, scrive. Mussari paga 9 miliardi e se ne accolla 7,5 di debiti: 17 miliardi per un istituto che il venditore, il Santander di Emilio Botin, aveva pagato tre volte meno pochi mesi prima rilevandolo da Abn Amro. Botin, legatissimo all’Opus Dei, gliela vende a scatola chiusa. Pochi mesi prima la finanza cattolica italiana gli aveva sbarrato la strada della scalata al San Paolo Imi: i torinesi preferirono consegnarsi alla Banca Intesa di Giovanni Bazoli. Il sistema italiano ricompensa Botin girandosi dall’altra parte quando Mussari decide l’azzardo. Per quegli strani giri dei disastri italiani, a consigliarlo, per conto della banca d’affari Merryll Lynch, è Andrea Orcel, che oggi guida Unicredit destinata a prendersi Mps. Quel che avviene prima e dopo è un trionfo di irresponsabilità e silenzi.

Nessuno ne parla ma anche Draghi ebbe un ruolo decisivo nel crack Mps


da: https://www.tpi.it/ - di Enrico Mingori

Mario Draghi, Andrea Orcel e Banca Mps: a volte ritornano. Da alcuni giorni il Montepaschi è di nuovo al centro della scena politico-economica: dopo mesi di voci mai confermate, Unicredit è infatti uscita allo scoperto e ha annunciato di voler acquisire – a determinante condizioni – la banca senese di cui lo Stato è azionista al 64% tramite il ministero dell’Economia. Il centrodestra ha sollevato la questione conflitto d’interessi, evidenziando come il presidente di Unicredit, Pier Carlo Padoan, sia ex ministro dell’Economia ed ex deputato del Pd, eletto proprio a Siena, seggio ora vacante per il quale si è candidato il segretario dem Enrico Letta. Quasi nessuno, invece, ha rimarcato un altro intreccio cruciale in tutta questa storia: quello che riguarda, appunto, il presidente del Consiglio Draghi e l’amministratore delegato di Unicredit Orcel.

Riavvolgiamo il nastro e andiamo al 2007, un anno determinante (in senso negativo) per Mps. A novembre la banca senese, all’epoca guidata dal presidente Giuseppe Mussari, annuncia l’accordo con gli spagnoli del Banco Santander per l’acquisizione di Banca Antonveneta a 9 miliardi di euro (più 7 miliardi di euro di debiti). Quell’operazione segnerà l’inizio della fine per Mps. Appena un mese prima, infatti, Santander aveva comprato Antonveneta dall’olandese Abn Amro per una cifra assai più bassa: 6,6 miliardi di euro.

martedì 15 giugno 2021

Mediobanca e Mediolanum: perchè non ci "sposiamo"?


da: https://www.tag43.it/ - di Paolo Madron

Idea: perchè non ci sposiamo?

Come dicono in questi casi gli esperti, sulla carta fa senso. Nella fattispecie, visto che stiamo parlando di matrimoni tra aziende, l’unione che fa senso (ma visto che l’espressione ha anche una connotazione negativa, meglio dire che ha un suo perché) è quella tra Mediolanum e Mediobanca. Se ne sta parlando in questi giorni nelle segrete stanze, ma che poi si faccia è da vedere. Naturalmente, come di prammatica, i protagonisti smentiscono. Certo è che, tra tanti matrimoni scombiccherati, questo avrebbe le carte in regola per far felici i contraenti.

Mediobanca è da tempo sotto attacco di Del Vecchio

Che sono, in ordine rigorosamente alfabetico, Massimo Doris, figlio di Ennio, quello del bastone, del cerchio e della banca intorno a te, ora amministratore delegato di Mediolanum. E Alberto Nagel, figlio della tradizione di piazzetta Cuccia, dove mise piede un secolo fa, era il 2 aprile del 1991, e lì ha percorso tutta la scala gerarchica fino a diventarne nell’ottobre del 2008 il numero uno. Un vecchio insomma, anche se anagraficamente vecchio non è, poiché il da sempre brizzolato Alberto ha compiuto la scorsa settimana 56 anni. Due più di Doris, che il compleanno l’ha fatto mercoledì 9 giugno. Visto che la congiunzione astrale è la stessa, si direbbe che i due siano nati per stare insieme. Gemelli, se pur diversi.

venerdì 4 giugno 2021

Agenzia delle Entrate: l'"allegro" scherzetto ai bancari esodati


da: https://www.ilsole24ore.com/ - di Vitaliano d'Angerio

Bancari esodati, sindacati e Abi in pressing su Fisco e Inps per le imposte non dovute

Lettera di banche e organizzazioni sindacali a Ruffini (Agenzia delle Entrate) e a Di Michele (Inps) per sospendere gli avvisi relativi agli assegni di accompagnamento alla pensione.

«Chiediamo che da parte vostra venga valutata l’adozione di un provvedimento generale - anche per una esigenza di uniformità sul territorio nazionale - di sospensione degli effetti degli avvisi bonari medesimi, così da consentire la revisione della situazione determinatasi».

È datata 27 maggio la richiesta congiunta dei sindacati bancari (Fabi, First Cisl, Fisac Cgil, Uilca, Unisin Falcri-Silcea-Sinfub) e dell’Abi, l’associazione delle banche italiane. Destinatari: Ernesto Maria Ruffini, direttore dell’Agenzia delle Entrate, e Gabriella Di Michele, direttore generale dell’Inps.

La vicenda è quella relativa agli 11mila bancari esodati che, per l’anno 2016, hanno ricevuto a fine aprile una raffica di avvisi bonari in cui il Fisco chiedeva mediamente

venerdì 14 maggio 2021

Bancomat, ecco come cambiano i prelievi di contante: più commissioni e meno Atm


Diminuiscono i bancomat, aumenteranno i costi del prelievo in maniera non trasparente se passa la richiesta di Bancomat spa, ma......non diminuiscono i prelievi in contanti presso gli sportelli. Del resto, c'è chi deve prelevare anche fino a 1.000 euro al mese per pagare la colf o la badante. Ovviamente.. in nero.

Chi ha orecchi per intendere...intenda


da: https://www.corriere.it/economia/ - di Fausta Chiesa 


Ritirare denaro contante presso gli sportelli Bancomat potrebbe diventare sempre più difficile e anche più costoso. Partiamo dal dato sugli sportelli automatici, che in genere si trovano nelle filiali bancarie. Ebbene, alla fine del 2019 (dati Bankitalia) nel nostro Paese esistevano 24.311 filiali, un numero che è in calo costante dal 2010: in quell’anno erano 33.663 e sono poi state ridotte progressivamente. Dunque, ci sono meno Atm disponibili e questo problema è più forte al Sud. «L’articolazione territoriale degli sportelli bancari operativi in Italia alla fine del 2019 - si legge in un report pubblicato dalla Banca d’Italia il 31 marzo del 2020 - mostra una maggiore presenza nelle regioni del Nord, che rappresentano il 57 per cento del totale nazionale. Il numero di sportelli ubicati nelle regioni del Sud e nelle Isole ammonta complessivamente al 22 per cento del totale nazionale». Gli Atm multifunzione (che permettono altre funzioni oltre al ritiro e sono oggi i più diffusi) sono scesi da 35.671 nel 2013 a 31.807 nel 2018 in base ai dati del report sul Sistema dei pagamenti di Bankitalia pubblicato a ottobre del 2020.

Banche, il problema della liquidità

Ma oltre alla minor presenza di sportelli, le banche si trovano a dover gestire i nuovi costi

lunedì 10 maggio 2021

Tutti in ufficio o lavoro flessibile? La finanza si divide: da Deutsche Bank a KPMG, fino al fondo sovrano norvegese, ecco chi punta sul modello ibrido


da: https://it.businessinsider.com/ - di Chiara Merico

Da un lato il partito del rientro in ufficio, capeggiato da Goldman Sachs, dall’altro un nutrito gruppo di altre  banche e istituzioni finanziarie, che invece stanno pianificando il lavoro nel post pandemia secondo il modello ibrido: il mondo della finanza si divide sulla linea da adottare per gestire le risorse umane dopo quasi un anno e mezzo di lavoro da remoto.

A restare fermo sulla linea del ritorno in sede è il ceo di Goldman Sachs David Solomon, che in passato aveva definito il lavoro da remoto “un’aberrazione” e pochi giorni fa ha ribadito il concetto in una lettera ai dipendenti: “Negli Usa chiederemo a chi non ha ancora agito in questo senso di mettersi in condizione di rientrare in ufficio a partire da lunedì 14 giugno. La nostra cultura di collaborazione, innovazione e formazione si sviluppa meglio quando le persone stanno insieme”. Anche JPMorgan Chase, la più grande banca americana, comincerà da questo mese a far rientrare i dipendenti in Usa negli uffici, con l’obiettivo di avere almeno la metà della forza lavoro presente a rotazione entro luglio. “Per settembre-ottobre presumo che tutto tornerà come prima, e tutti ne saranno felici”, ha commentato il ceo Jamie Dimon. “Si sa che le persone non amano il tragitto casa-lavoro, ma cosa possiamo farci? – ha aggiunto. – Cancellerò tutte le mie riunioni su Zoom, non ne posso più”.

Vanguard

Altri grandi nomi della finanza hanno invece scelto di continuare a utilizzare un modello di lavoro ibrido. È il caso ad esempio di Vanguard, grande asset manager basato in

giovedì 6 maggio 2021

Un network europeo dei pagamenti contro il duopolio Visa-Mastercard: ecco il progetto di 30 grandi banche. Per l’Italia c’è Unicredit


da: https://it.businessinsider.com/ - di Chiara Merico

Spezzare il duopolio a stelle e strisce di Visa e Mastercard, che da sole gestiscono quattro operazioni di pagamento su cinque in Europa: è l’obiettivo di trenta big della finanza del Vecchio continente, tra banche e gestori di carte di credito, che da mesi stanno lavorando al lancio un network paneuropeo dei pagamenti. Allo sviluppo della European Payment Initiative partecipa per ora un team di 40 esperti del settore basati a Bruxelles: l’idea, ha spiegato al Financial Times il presidente, il tedesco Joachim Schmalzl, è “creare un campione europeo del settore che possa sfidare PayPal, Mastercard, Visa, Google e Apple”, e che quindi possa essere usato per i pagamenti online e nei negozi fisici, per il trasferimento di denaro tra privati e per i prelievi di contante.

Al progetto, che gode dell’appoggio della Commissione europea e delle autorità finanziarie del continente – Bce in testa – hanno aderito grandi nomi del settore bancario, tra cui Deutsche Bank, BNP Paribas, ING, Unicredit e Santander, tramite i quali passa oltre la metà dei pagamenti in Europa. In molti Paesi esistono già sistemi di pagamento alternativi su scala nazionale, ma nessuno di questi “è in grado di competere con i giganti Usa delle carte di credito. Questo diventerà possibile se uniamo le forze”, ha sottolineato Schmalzl. Finora i sostenitori hanno investito circa 30 milioni di euro nell’iniziativa, che ancora non ha trovato un nome definitivo. Il team di esperti ha iniziato a lavorare nove mesi fa, e dopo l’estate i membri del consorzio decideranno se andare avanti con il progetto, il che richiederebbe investimenti ulteriori per “diversi miliardi di euro”. Le prime applicazioni concrete del nuovo sistema potrebbero vedere la luce a inizio 2022, e un sistema più avanzato seguire nella seconda metà dell’anno.

mercoledì 5 maggio 2021

Corrado Passera: “La politica banalizza, io sciolgo i nodi difficili e ho creato una banca”


da: Il Fatto Quotidiano - di Antonello Caporale

Lei aveva fatto tutto, anche il Recovery prima del Recovery.

Il presidente Napolitano mi chiese di buttar giù qualche idea per un piano per l’Italia. Parliamo di dieci anni fa.

E Corrado Passera mandò al Quirinale 150 pagine con tutte le cose messe in fila. Lei era Draghi prima di Draghi.

Davo un contributo al mio Paese. Un dovere civile.

La passione per la politica già ardeva dentro.

Incontestabile.

La voglia di far vedere cosa si sa fare.

Mi è rimasto il dispiacere perché sono uno che non ce l’ha fatta in politica.

Il banchiere che la politica ha rifiutato.

Non sono riuscito a rendere comunicabili i due mondi.